Post-Omnibus-Beratung: „Nachhaltigkeit wird vom Berichtsprojekt zum Steuerungsinstrument"
Die EU-Omnibus-Verordnung hat die Nachhaltigkeitsberichtspflicht für den Großteil der Unternehmen faktisch abgeschafft. Doch der Bedarf an belastbaren ESG-Daten bleibt — getrieben von Banken, Investoren und Lieferketten. Martin Weirich, Leiter der Nachhaltigkeitsberatung bei PwC Deutschland, erklärt im Interview, warum sich die Beratung fundamental verschiebt.
04.11.2026


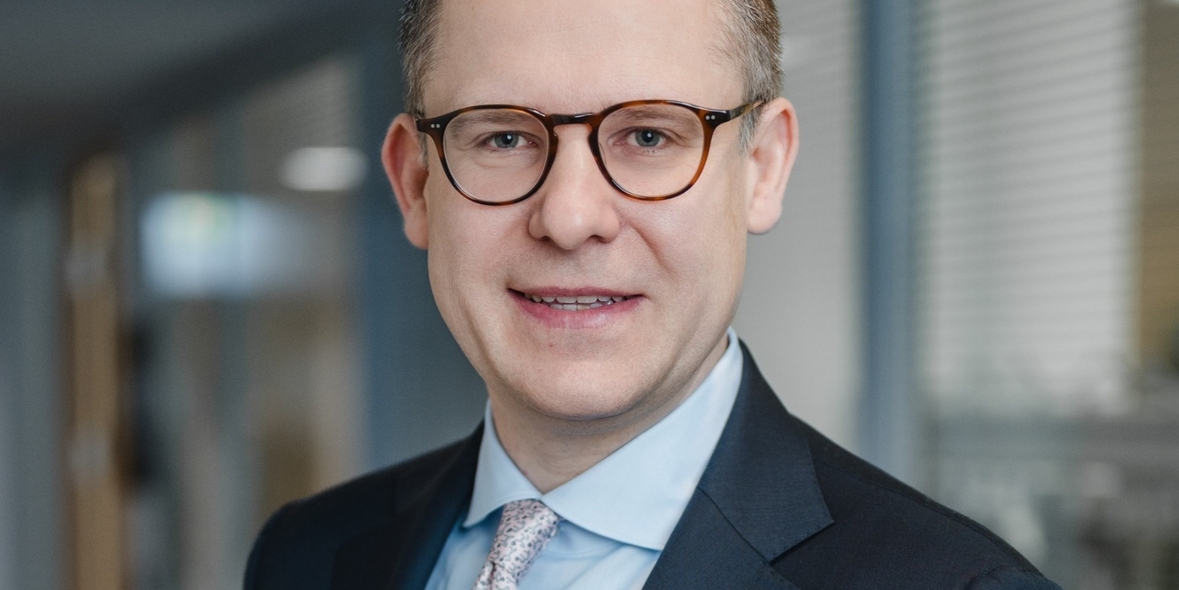
In einer vorangegangenen Analyse hat UmweltDialog gezeigt, wie die Omnibus-Verordnung den Beratungsmarkt unter Druck setzt: Rückläufige Umsätze in der CSR- und Nachhaltigkeitsberatung, ein wachsendes Greenhushing-Problem und die zunehmende Bedeutung von KI-gestützter Sichtbarkeit stellen das Geschäftsmodell vieler Berater infrage. Doch wie reagiert eine der größten Beratungsgesellschaften auf diesen Umbruch? Martin Weirich, Leiter der Nachhaltigkeitsberatung bei PwC Deutschland, ordnet im Interview ein, wohin sich die Nachfrage seiner Mandanten verschiebt und welche Rolle der neue Voluntary Standard, die EmpCo-Richtlinie und der Business Case jenseits von Compliance dabei spielen.
UmweltDialog: Der Omnibus hat die EU-Nachhaltigkeitsberichtspflicht für den Großteil der Unternehmen faktisch abgeschafft. Ihre Konzernmandanten bleiben trotzdem berichtspflichtig — aber wie verändert sich deren Nachfrage, wenn die eigene Lieferkette plötzlich nicht mehr berichten muss?
Martin Weirich: Der Omnibus verändert den regulatorischen Rahmen, nicht aber die Notwendigkeit einer nachhaltigen Transformation. Unsere berichtspflichtigen Mandanten verlagern ihren Fokus von reiner Compliance hin zu Risikomanagement und Unternehmenssteuerung. Belastbare ESG-Daten bleiben gefragt, denn Banken, Investoren und große Abnehmer verlangen sie weiterhin, unabhängig von gesetzlichen Pflichten. Neu ist, dass Unternehmen gezielter fragen: Welche Daten aus der Lieferkette sind wirklich entscheidungsrelevant? Statt flächendeckender Abfragen geht es um wesentliche Risiken, verlässliche Prozesse und klare Verantwortlichkeiten. Entsprechend verschiebt sich unsere Beratung weg vom Erfüllen von Datenpunkten hin zu Datenarchitektur, Prozessen und Governance. Nachhaltigkeit wird so vom Berichtsprojekt zum Bestandteil der Unternehmenstransformation.
Neben der CSRD gelten für internationale Konzerne weiterhin die US-SEC-Climate-Rule, die UK Sustainability Disclosure Requirements und diverse nationale Regelwerke. Wie gehen Sie damit um, dass Ihre Mandanten gleichzeitig mehrere, teils widersprüchliche Berichtsregime bedienen müssen?
Martin Weirich: Internationale Konzerne bewegen sich tatsächlich in einem komplexen regulatorischen Umfeld, das sich zudem schnell verändert. Die SEC-Klimaregel etwa ist derzeit nicht in Kraft. Dafür gewinnen Regelwerke wie die kalifornischen Klimagesetze und die weltweite Übernahme der ISSB-Standards an Bedeutung. Unsere Antwort darauf ist ein gemeinsamer Datenkern: einmal erheben, mehrfach nutzen. Ein Großteil der Anforderungen überschneidet sich, vor allem beim Klima. ESRS und ISSB sind in weiten Teilen interoperabel. Unterschiede liegen vor allem in der Wesentlichkeit, im Detaillierungsgrad und in den Fristen. Diese werden in der Praxis oft durch gezielte Mapping-Logiken abgebildet, statt parallele Prozesse aufzubauen. Entscheidend sind eine robuste Datenarchitektur, klare Governance und ein systematisches Monitoring der Regulierung. So bleiben Unternehmen handlungsfähig, auch wenn sich einzelne Vorgaben ändern.
Viele Unternehmen reagieren auf den Omnibus mit demonstrativer Erleichterung — und fahren ESG-Kommunikation zurück. Sehen Sie ein Greenhushing-Problem bei Ihren Mandanten, und wie beraten Sie dagegen?
Martin Weirich: Wir beobachten bei einigen Unternehmen eine spürbare Zurückhaltung in der ESG-Kommunikation. Der Omnibus reduziert Berichtspflichten. An den Erwartungen von Investoren, Banken, Kunden und Mitarbeitenden ändert er wenig. Gleichzeitig steigen die Anforderungen an Umweltaussagen: Mit der EmpCo-Richtlinie sind ab September 2026 pauschale Aussagen wie ‚umweltfreundlich' oder Klimaneutralität auf Basis von Kompensation gegenüber Verbrauchern weitgehend unzulässig. Zukunftsversprechen brauchen dann einen überprüfbaren Umsetzungsplan. Die Antwort darauf ist weder Schweigen noch Übertreibung, sondern faktenbasierte, belastbare Kommunikation. Entscheidend ist eine klare Verbindung zwischen Zielen, Maßnahmen und messbaren Fortschritten. Wer diese Verbindung transparent und mit geprüften Daten herstellt, kommuniziert glaubwürdig und rechtssicher. Wer schweigt, riskiert dagegen Vertrauen und überlässt anderen die Deutung der eigenen Nachhaltigkeitsleistung.
Die freiwillige Berichterstattung nach dem neuen Voluntary Standard der EFRAG soll das auffangen, was der Omnibus gestrichen hat. Glauben Sie, dass ein freiwilliger Standard am Markt die gleiche Verbindlichkeit entwickeln kann wie eine Pflicht — oder entsteht da eine Glaubwürdigkeitslücke?
Martin Weirich: Ein freiwilliger Standard entwickelt Verbindlichkeit nicht über das Gesetz, sondern über den Markt. Genau das sehen wir beim VS bereits. Banken, Investoren und große Abnehmer brauchen weiterhin ESG-Daten, und der VS gibt ihnen eine gemeinsame Sprache. Damit wird er für viele Unternehmen faktisch zur Erwartung. Eine Glaubwürdigkeitslücke entsteht allerdings dort, wo Unternehmen selektiv berichten oder die Daten nicht belastbar sind. Hinzu kommt: Der VS passt nicht für alle Unternehmen gleichermaßen und nicht für alle zum selben Zeitpunkt. Wir sehen deutliche Unterschiede zwischen Sektoren. In der Realwirtschaft, etwa bei Zulieferern in der Industrie, passt der Standard gut zu den Anfragen der Kunden. Finanzdienstleister nutzen ihn vor allem als Datenquelle, finden darin aber ihre eigenen Kernthemen weniger abgebildet. Entscheidend für die Glaubwürdigkeit sind deshalb vollständige, faktenbasierte Angaben, saubere Prozesse und idealerweise eine freiwillige externe Prüfung.
Wenn regulatorischer Druck nachlässt, wird ESG-Beratung stärker über den Business Case verkauft werden müssen. Welches Geschäftsmodell trägt Ihre Nachhaltigkeitsberatung in zwei bis drei Jahren, wenn nicht mehr die Compliance der Treiber ist?
Martin Weirich: Unsere Nachhaltigkeitsberatung in den unterschiedlichen Sektoren ist schon heute kein Stand-alone-Compliance- oder Reporting-Thema mehr. Sie ist eingebettet in Fragen zu Strategie, Risiko, Finanzierung und Transformation. Diese Entwicklung wird sich in den nächsten Jahren verstärken. Unternehmen fragen nicht mehr in erster Linie, wie sie einen Bericht erfüllen, sondern wie sie in einer Welt im Wandel wettbewerbsfähig bleiben. Daraus ergeben sich vier Schwerpunkte: erstens Business Transformation mit Daten, Technologie und KI für effizientere Prozesse und bessere Steuerung, zweitens Risiko und Resilienz, etwa bei Klimaanpassung, Versicherbarkeit und Lieferketten, drittens Finanzierung, Förderungen und Anreize für nachhaltige Investitionen und viertens Dekarbonisierung und Energiewende. In allen Feldern geht es um messbaren wirtschaftlichen Nutzen: geringere Kosten, abgesicherte Werte, besserer Zugang zu Kapital und neue Geschäftsmodelle. Nachhaltigkeit wird damit zum festen Bestandteil der Unternehmenssteuerung und nicht zu einem eigenen Projekt daneben.
Quelle: UD
Redaktioneller Hinweis zur Transparenz: In unserer redaktionellen Arbeit nutzen wir KI-gestützte Werkzeuge – unter anderem für Recherche, Texterstellung, Lektorat, SEO-Optimierung, Zusammenfassungen, Übersetzungen und Social-Media-Beiträge. Die redaktionelle Verantwortung für alle Inhalte liegt bei UmweltDialog. Bei eingereichten Gastbeiträgen kann KI ebenfalls zum Einsatz gekommen sein.