ESRS-40a: Warum der gemischte Ansatz vielen Nicht-EU-Konzernen wenig nützt
Der ESRS-40a-Exposé-Entwurf bietet Nicht-EU-Gruppen drei Berichtswege, darunter einen „gemischten Ansatz", der Klimathemen global erfasst und andere Nachhaltigkeitsthemen auf EU-bezogene Auswirkungen beschränkt. Doch neun EFRAG-Outreach-Veranstaltungen zeigen: Für Exporteure, global integrierte Konzerne und Unternehmen mit gruppenweiten Zielen dürfte der Ansatz kaum Entlastung bringen.
04.11.2026


Der gemischte Ansatz gehört zu den meistdiskutierten Neuerungen im ESRS-40a-Exposé-Entwurf, den die EFRAG am 23. Juli 2026 veröffentlichte. Neun Outreach-Veranstaltungen mit Unternehmen aus den USA, Japan, der Schweiz, Brasilien und weiteren Jurisdiktionen haben gezeigt, für welche Unternehmenstypen die Option tatsächlich funktioniert – und für welche nicht.
Wer profitiert: Konzerne mit eigenständigem EU-Geschäft
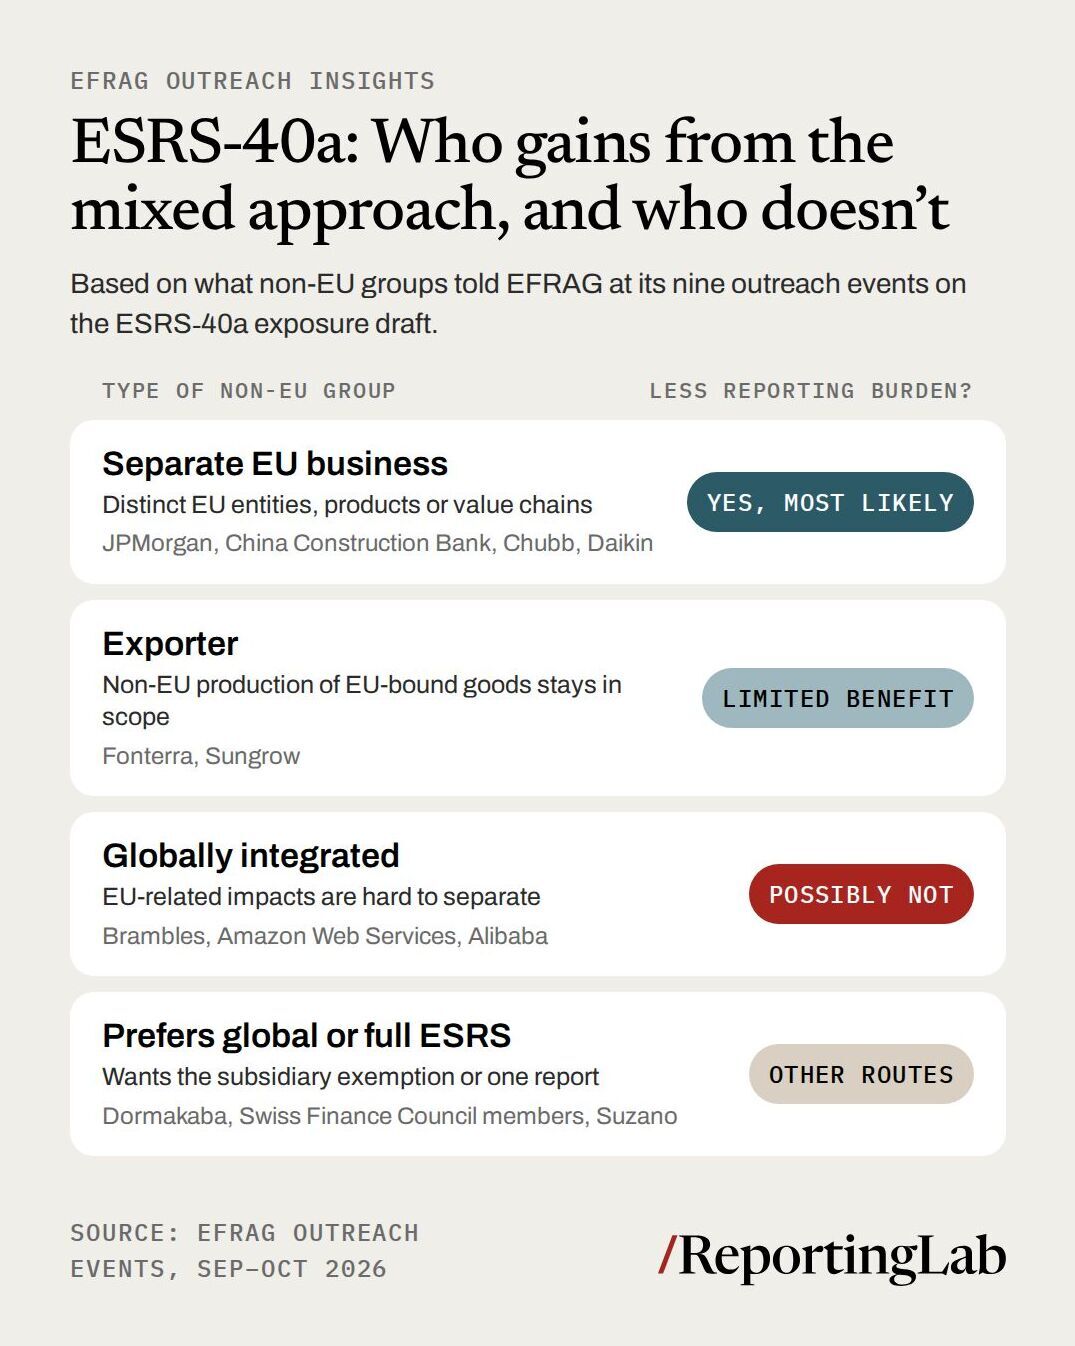
Am positivsten äußerten sich Finanzinstitute wie JPMorgan, China Construction Bank und Chubb: Sie verfügen über eigenständige EU-Tochtergesellschaften, sodass sich EU-bezogene Auswirkungen klar abgrenzen lassen. Auch Daikin zeigte, wie ein Industrieunternehmen den Ansatz Thema für Thema anwenden kann, sofern EU- und Nicht-EU-Geschäft getrennt operieren. Entscheidend ist, dass die Berichtsgrenze sauber gezogen werden kann – eine Voraussetzung aus Paragraf 29 des Entwurfs.
Exporteure schauen in die Röhre
EU-bezogene Auswirkungen umfassen nicht nur Standorte in der EU, sondern auch die vorgelagerte Wertschöpfungskette von Produkten, die in der EU verkauft werden. Fonterra brachte es auf den Punkt: Wer Milchprodukte nach Europa exportiert, kann die Auswirkungen neuseeländischer Betriebe kaum als nicht wesentlich einstufen. Auch Sungrow, das Europa aus China beliefert, steht vor dem gleichen Problem. Für Exporteure bedeutet der gemischte Ansatz nahezu den gleichen Berichtsumfang wie der globale – bei zusätzlichem Abgrenzungsaufwand.
Global integrierte Konzerne: Abgrenzung kaum möglich
Brambles und Amazon Web Services nannten ein gemeinsames Problem: Wo Infrastruktur und Lieferketten jeden Markt bedienen, lassen sich EU-bezogene Auswirkungen kaum abgrenzen. Alibaba weiß teils nicht, welche Marktplatzverkäufe die EU erreichen. Ob Allokationsschlüssel zulässig sind, regelt der Entwurf nicht. Das DRSC bewertete in seiner Stellungnahme vom Oktober 2026 die Erfassung kundenbezogener Auswirkungen als kaum praktikabel.
Manche Gruppen wählen bewusst den Umweg über die vollen ESRS
Einige Unternehmen schließen den gemischten Ansatz von vornherein aus. Dormakaba bevorzugt den globalen ESRS-40a-Weg, Mitglieder des Schweizer Finanzrats tendierten sogar zu freiwilligen vollen ESRS. Ihr Kalkül: Wer nach vollen ESRS berichtet, kann EU-Töchtern die CSRD-Tochterbefreiung ermöglichen – ein Vorteil, der unter ESRS-40a nicht zur Verfügung steht. Auch Suzano erkundigte sich nach dieser Route.
Der Praxistest: Gruppenweite Ziele als Stolperstein
Wer alle Nachhaltigkeitsziele auf Gruppenebene gesetzt hat, dürfte mit dem gemischten Ansatz wenig anfangen können. Bei Themen, die auf EU-Auswirkungen beschränkt werden, müssen Kennzahlen nur diese abdecken. Eine EU-bezogene Kennzahl neben einem gruppenweiten Ziel liefert aber kaum ein entscheidungsfähiges Ergebnis. Unternehmen mit bestehenden globalen Berichtssystemen stehen vor der paradoxen Situation, dass der gemischte Ansatz nicht weniger, sondern mehr Aufwand verursacht.
Offene Fragen bis Januar 2027
EFRAG hat den gemischten Ansatz auf Wunsch der EU-Kommission aufgenommen und dabei eigene Vorbehalte formuliert. EFRAG-Boardvorsitzende Kerstin Lopatta äußerte Bedenken hinsichtlich Vergleichbarkeit und Level Playing Field. White & Case weist darauf hin, dass der Ansatz nur gewählt werden darf, wenn EU-bezogene Auswirkungen sinnvoll abgegrenzt werden können. Zudem konsultiert EFRAG, ob Menschenrechtsthemen global berichtet werden sollten. Die Konsultationsfrist läuft Ende Oktober 2026 ab; EFRAG will der Kommission im Januar 2027 seinen technischen Rat vorlegen. Die erstmalige Berichtspflicht gilt für Geschäftsjahre ab dem 1. Januar 2028.
Für Praktiker heißt das: Der gemischte Ansatz ist kein Befreiungsschlag, sondern ein hochspezialisiertes Werkzeug für Konzerne mit klar abgrenzbarem EU-Geschäft. Wer exportiert, global integriert arbeitet oder gruppenweite Ziele hat, sollte die drei Optionen sorgfältig gegeneinander abwägen.
Quelle: UD
Redaktioneller Hinweis zur Transparenz: In unserer redaktionellen Arbeit nutzen wir KI-gestützte Werkzeuge – unter anderem für Recherche, Texterstellung, Lektorat, SEO-Optimierung, Zusammenfassungen, Übersetzungen und Social-Media-Beiträge. Die redaktionelle Verantwortung für alle Inhalte liegt bei UmweltDialog. Bei eingereichten Gastbeiträgen kann KI ebenfalls zum Einsatz gekommen sein.